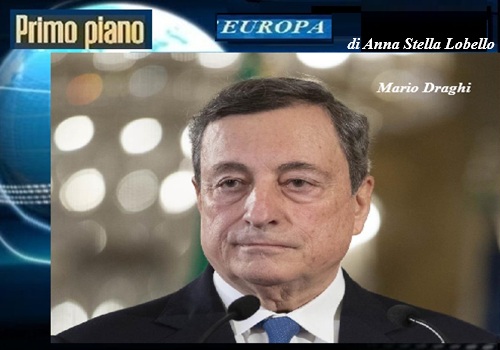
I mercati obbligazionari europei tornano sotto pressione, ma un intervento immediato della Banca centrale europea per contenere l’aumento degli spread non appare, al momento, giustificato. È la valutazione di Mario Draghi, ex presidente della Bce ed ex presidente del Consiglio italiano, che in un’intervista a Bloomberg ha spiegato perché, nonostante le tensioni sui titoli di Stato, mancherebbero ancora le condizioni necessarie per attivare gli strumenti straordinari di Francoforte. Al centro dell’analisi c’è soprattutto la situazione della Francia, alle prese con conti pubblici fragili e un quadro politico instabile.
Il ragionamento di Draghi parte da una distinzione fondamentale: non ogni aumento dei rendimenti sovrani rappresenta una crisi che richiede l’intervento della banca centrale. Gli spread, cioè la differenza tra il rendimento dei titoli di Stato di un Paese e quello dei corrispondenti titoli tedeschi, riflettono anche il modo in cui gli investitori valutano il rischio fiscale e politico. Se il mercato chiede interessi più elevati perché teme un peggioramento dei conti pubblici, non basta questo elemento, da solo, a giustificare un acquisto straordinario di obbligazioni da parte della Bce.
Per Draghi, la soglia per un intervento resta elevata per due ragioni. La prima riguarda il rischio di contagio: le tensioni finanziarie di un singolo Paese dovrebbero propagarsi in maniera significativa agli altri Stati dell’Eurozona, mettendo a rischio la stabilità complessiva del sistema. L’aumento dei rendimenti registrato in più mercati europei merita attenzione, ma non equivale automaticamente a quel fenomeno di contagio che caratterizzò le fasi più acute della crisi del debito sovrano.
La seconda condizione riguarda il funzionamento della trasmissione della politica monetaria. Gli strumenti della Bce sono pensati per contrastare tensioni ingiustificate e disordinate che impediscano alle decisioni sui tassi di influenzare correttamente il credito e l’economia. Secondo l’ex presidente dell’istituto, al momento non emergono segnali sufficienti di una simile disfunzione. Al contrario, gli ultimi dati citati nell’intervista indicano un aumento dei prestiti bancari.
A rendere più complesso il quadro contribuisce l’inflazione, tornata a esercitare pressione sulle decisioni di politica monetaria. La stabilità dei prezzi resta il mandato prioritario della Bce: un intervento volto a ridurre i costi di finanziamento dei governi non può prescindere da questo vincolo. È una differenza importante rispetto al 2012, quando Draghi, alla guida dell’istituto, pronunciò il celebre «whatever it takes» nel pieno della crisi dell’euro. Oggi, nella sua lettura, il contesto economico e le condizioni per un intervento sono differenti.
La Francia rappresenta il banco di prova più delicato. Il Paese registra disavanzi pubblici persistenti e un rapporto debito-Pil cresciuto per oltre un decennio. Il rialzo dei tassi internazionali rende più oneroso finanziare il deficit e alimenta le preoccupazioni degli investitori. A questo si aggiungono le incertezze politiche, che complicano la definizione di una strategia credibile per i conti pubblici. Draghi riconosce la gravità della situazione, ma ritiene che le difficoltà francesi non dimostrino, da sole, l’esistenza di una crisi sistemica europea.
Resta sullo sfondo il Tpi, il Transmission Protection Instrument, lo strumento predisposto dalla Bce per contrastare dinamiche di mercato ingiustificate e disordinate che compromettano la trasmissione della politica monetaria. La sua eventuale attivazione non è automatica: richiede una valutazione delle condizioni economiche e finanziarie e dei criteri previsti. La procedura europea per disavanzo eccessivo a carico della Francia, osserva Draghi, non costituisce un divieto assoluto, ma rende più complesso il percorso verso un intervento.
Per ora, dunque, la linea indicata dall’ex presidente è quella della vigilanza, non dell’azione immediata. I mercati resteranno sotto osservazione, soprattutto per la velocità e l’ampiezza dei movimenti. Ma il messaggio è chiaro: Francoforte non può sostituirsi ai governi nella gestione dei conti pubblici.
La Bce può arginare una crisi quando i mercati smettono di funzionare; non può cancellare il prezzo delle fragilità che i mercati continuano a vedere.
Author Profile

Latest entries
 Dal mondo23 Ottobre 2026SPREAD IN SALITA, DRAGHI FRENA LE ATTESE – “La Bce non ha motivo di intervenire” – Ecco perché
 Primo Piano23 Ottobre 2026TIR, L’ITALIA RIPARTE DOPO I BLOCCHI – Tornano i rifornimenti, ma resta la sfida del caro gasolio
 Dal mondo22 Ottobre 2026BILANCIO UE,BRUXELLES FRENA SULLE RISORSE – Il Consiglio rispetti gli impegni – Scontro sui tagli da 141 miliardi
 Dal mondo21 Ottobre 2026UCRAINA, WITKOFF DA PUTIN CON PROPOSTE DI PACE – Mosca libera il cittadino americano Stephen Hubbard